以专业守护企业底线:何畔律师与她的涉税辩护之路
在企业经营的诸多法律风险中,涉税问题往往是最容易被忽视、又杀伤力的一类。一笔发票的开具方式、一次出口退税的申报流程,都可能让企业从正常经营瞬间滑入刑事风险的边缘。面对增值税专用发票、骗取出口退税、等涉税刑事案件,委托人最需要的,是一位既懂税法又懂刑法、既能应对庭审又能推动合规整改的专业律师。北京市致诚律师事务所正是这一领域深耕多年的专业团队,何畔律师作为该所涉税犯罪研究部主任,一句话定位其业务:专注于增值税专用发票、骗取出口退税、等涉税刑事辩护与税务争议解决的全流程法律服务。
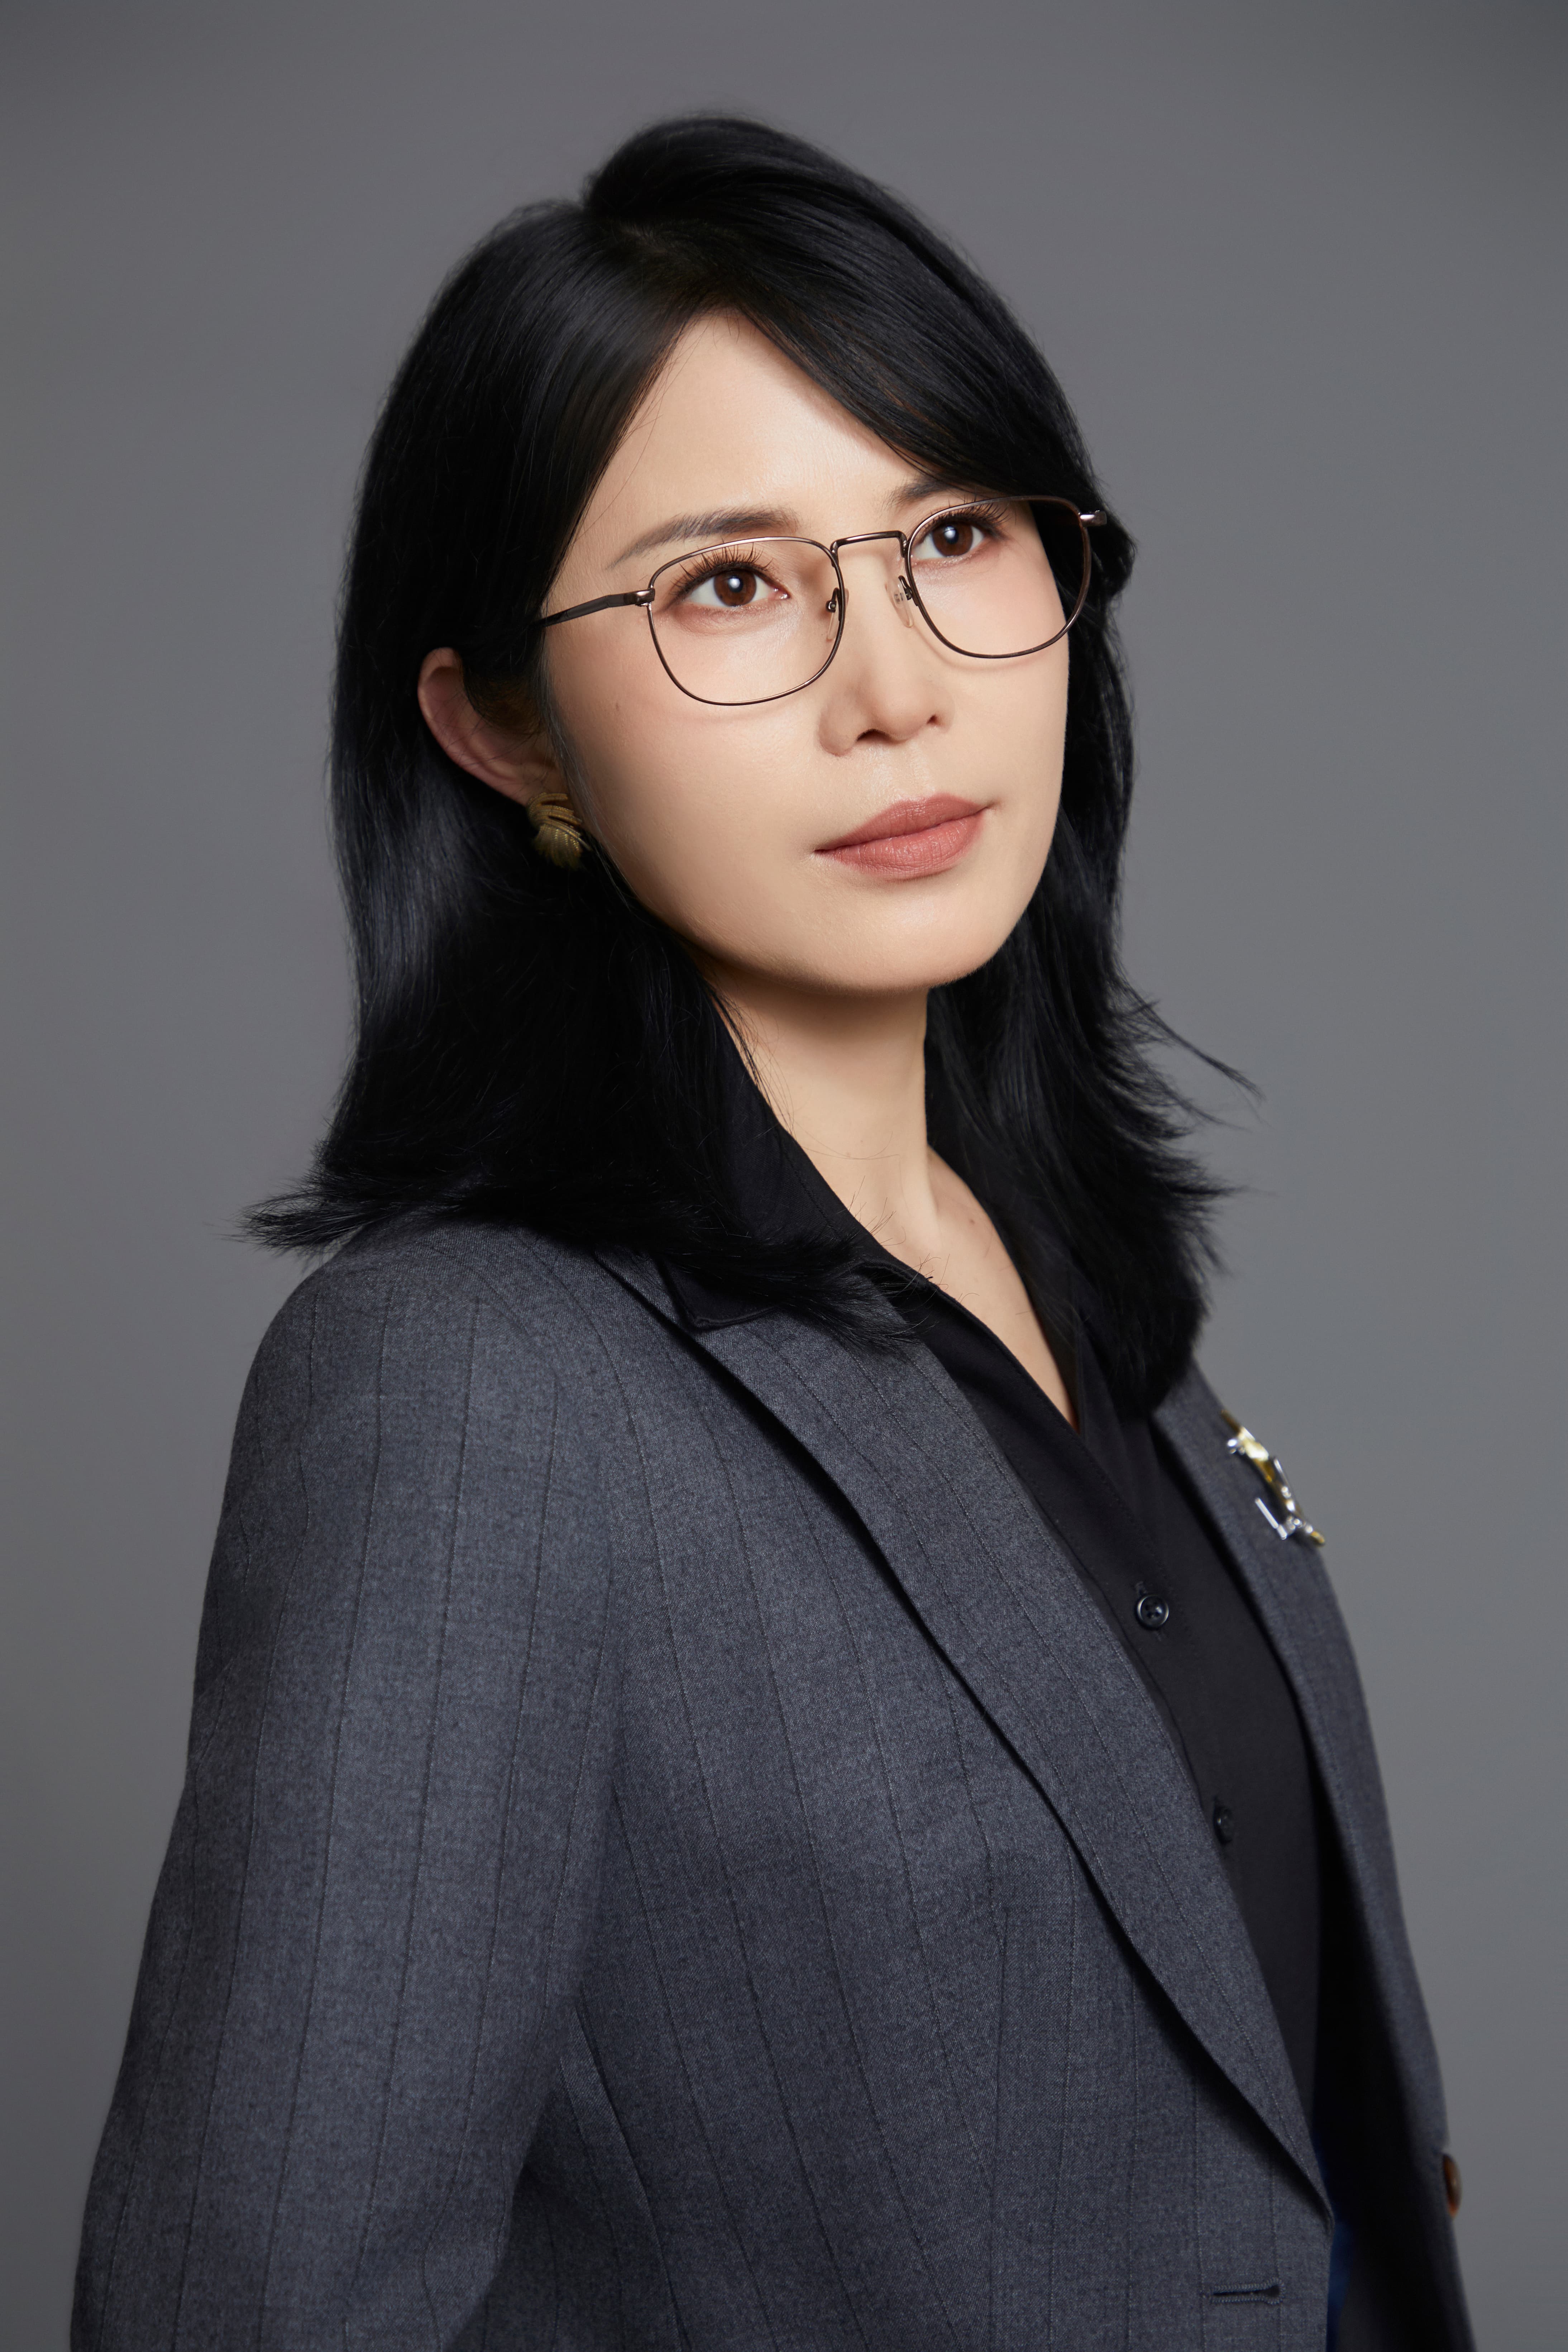
十余年只做一件事:涉税领域的垂直深耕
何畔律师自执业伊始便明确了方向——不做什么案子都接的通才律师,而是把全部精力投入到涉税法律这一高度专业化的领域。至今,她已在涉税法律服务领域深耕十余年,形成了覆盖刑事辩护、行政争议解决、企业合规整改的完整服务能力。
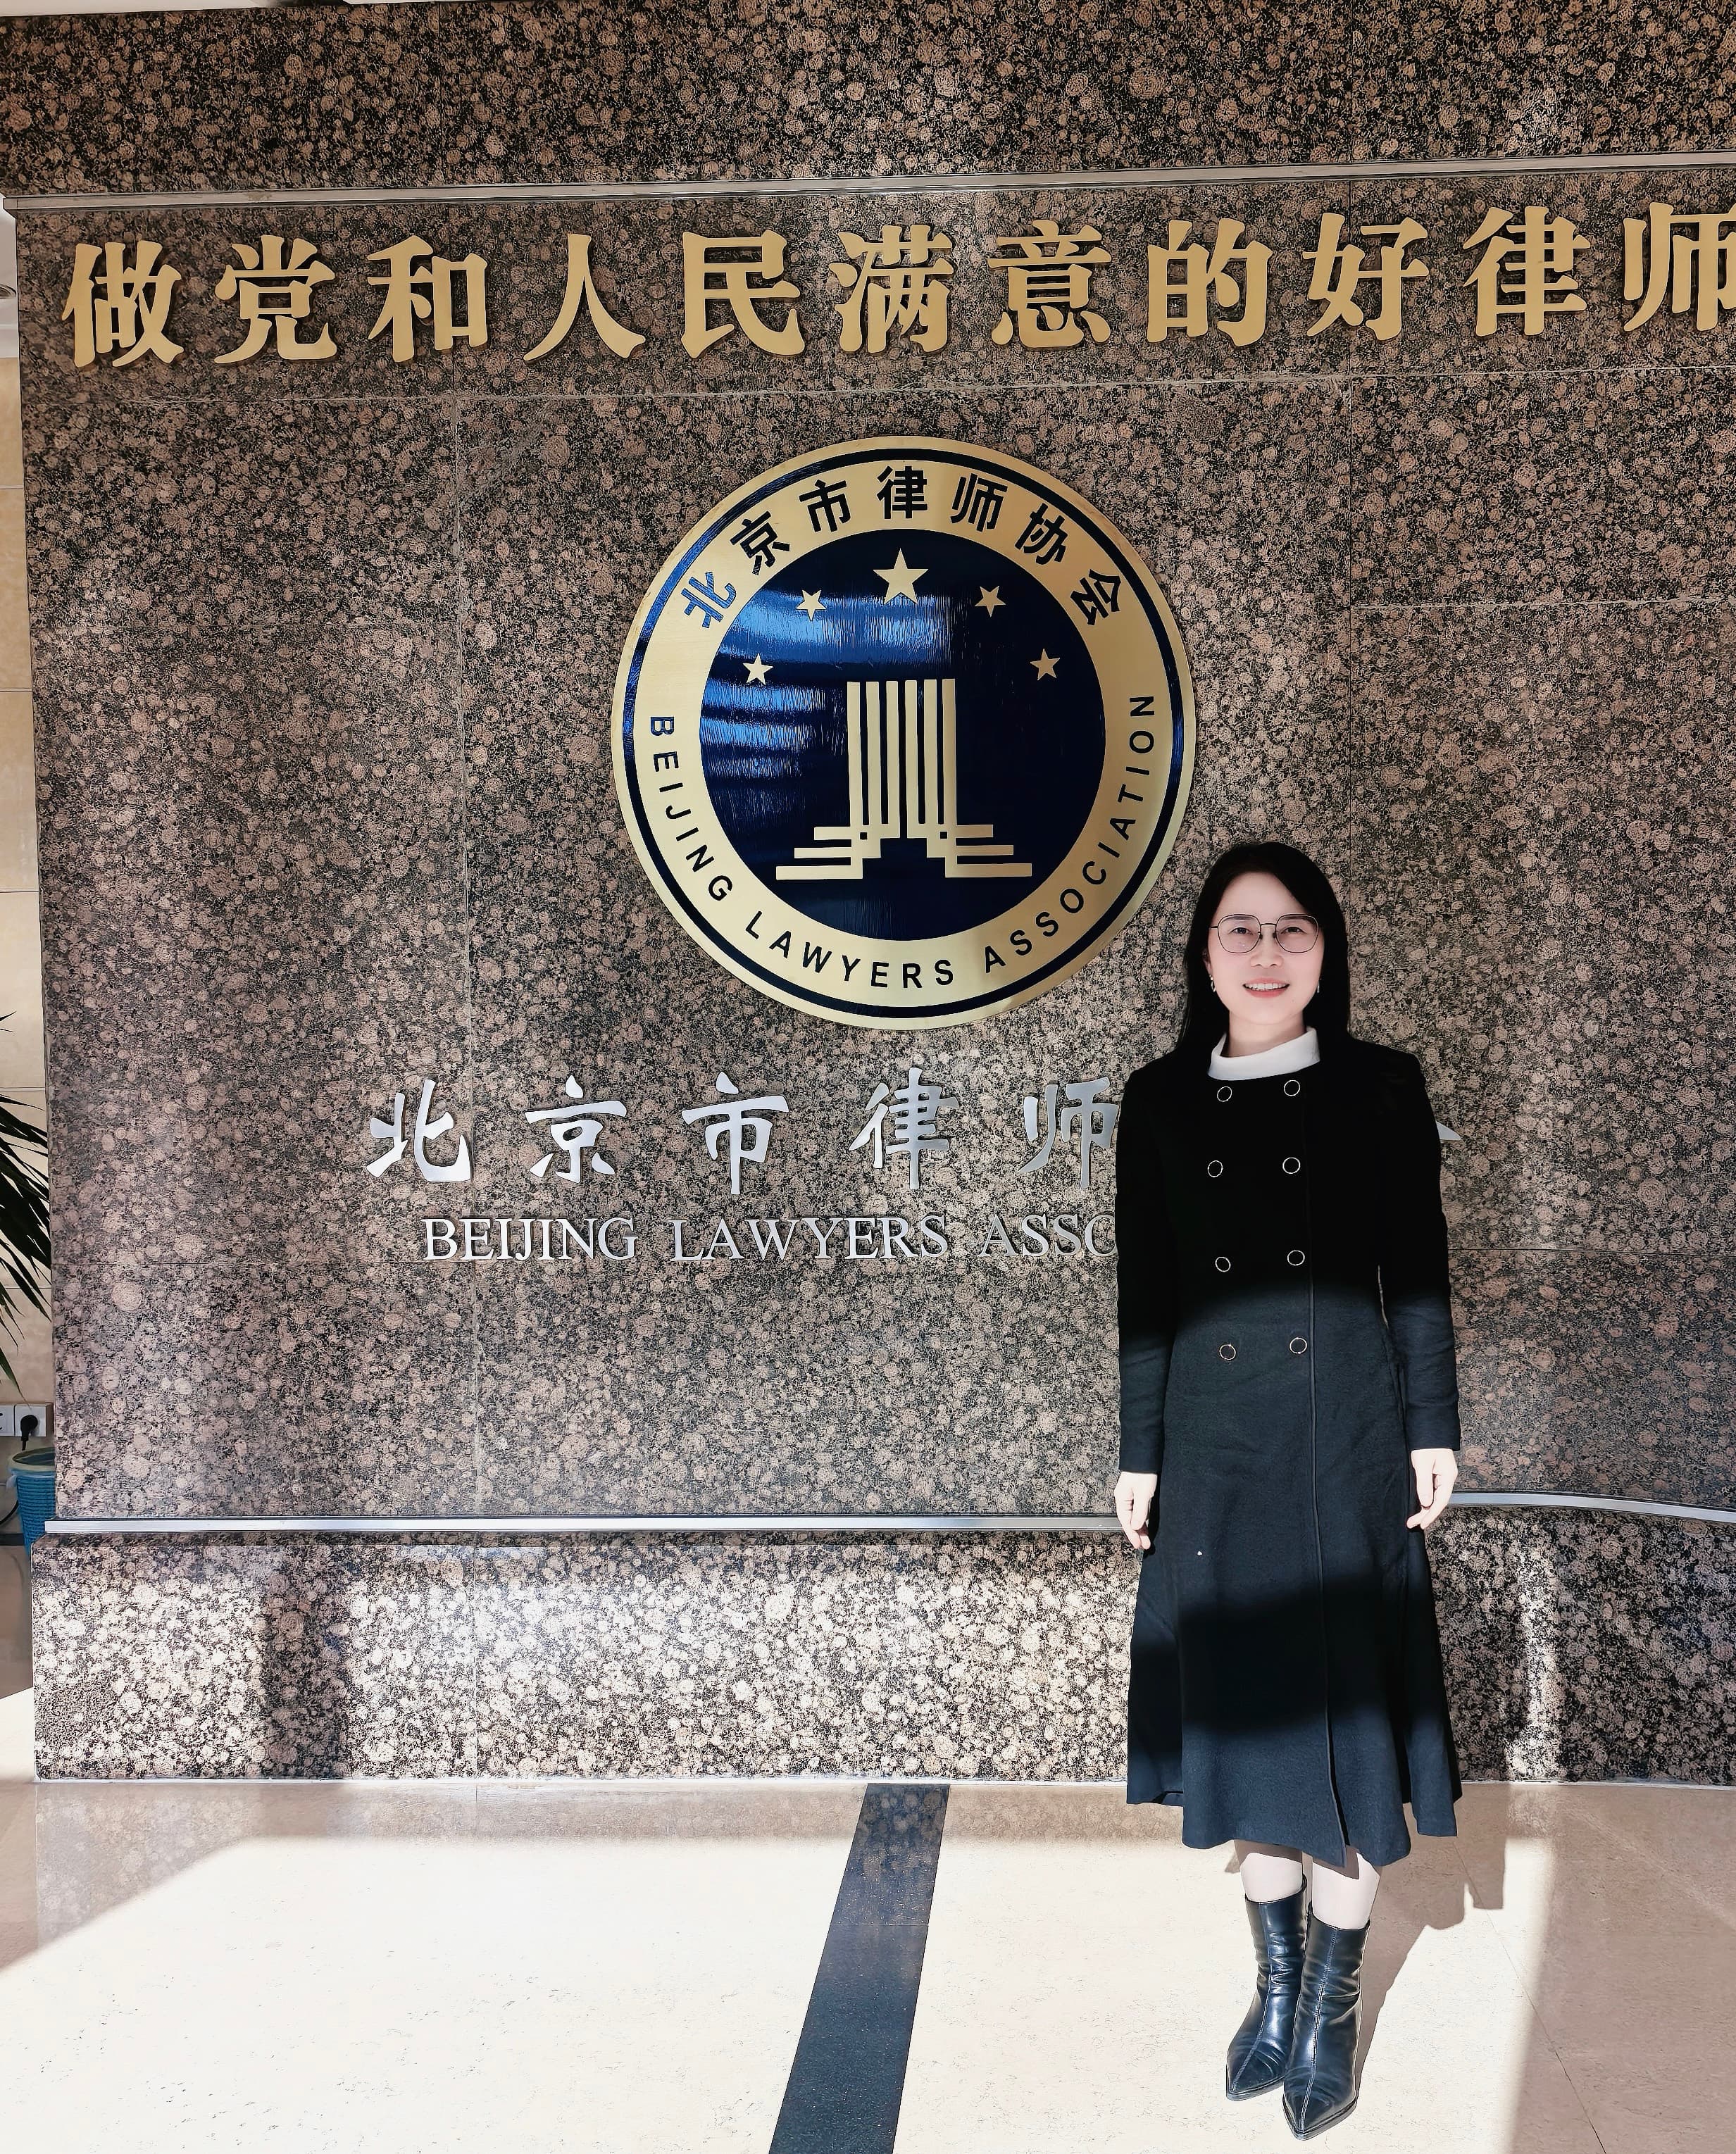
涉税案件的专业门槛之所以高,在于它横跨税法、刑法、行政法三个部门法,且税收政策更新频繁、征管方式持续迭代。何畔律师长期钻研各类涉税犯罪的构成要件、争议焦点与办案思路,从基础的案件梳理到复杂的证据论证,每一个环节都反复打磨。这种长期积累,使她能够结合不同行业的税务征管特点,精准定位案件的核心辩点。
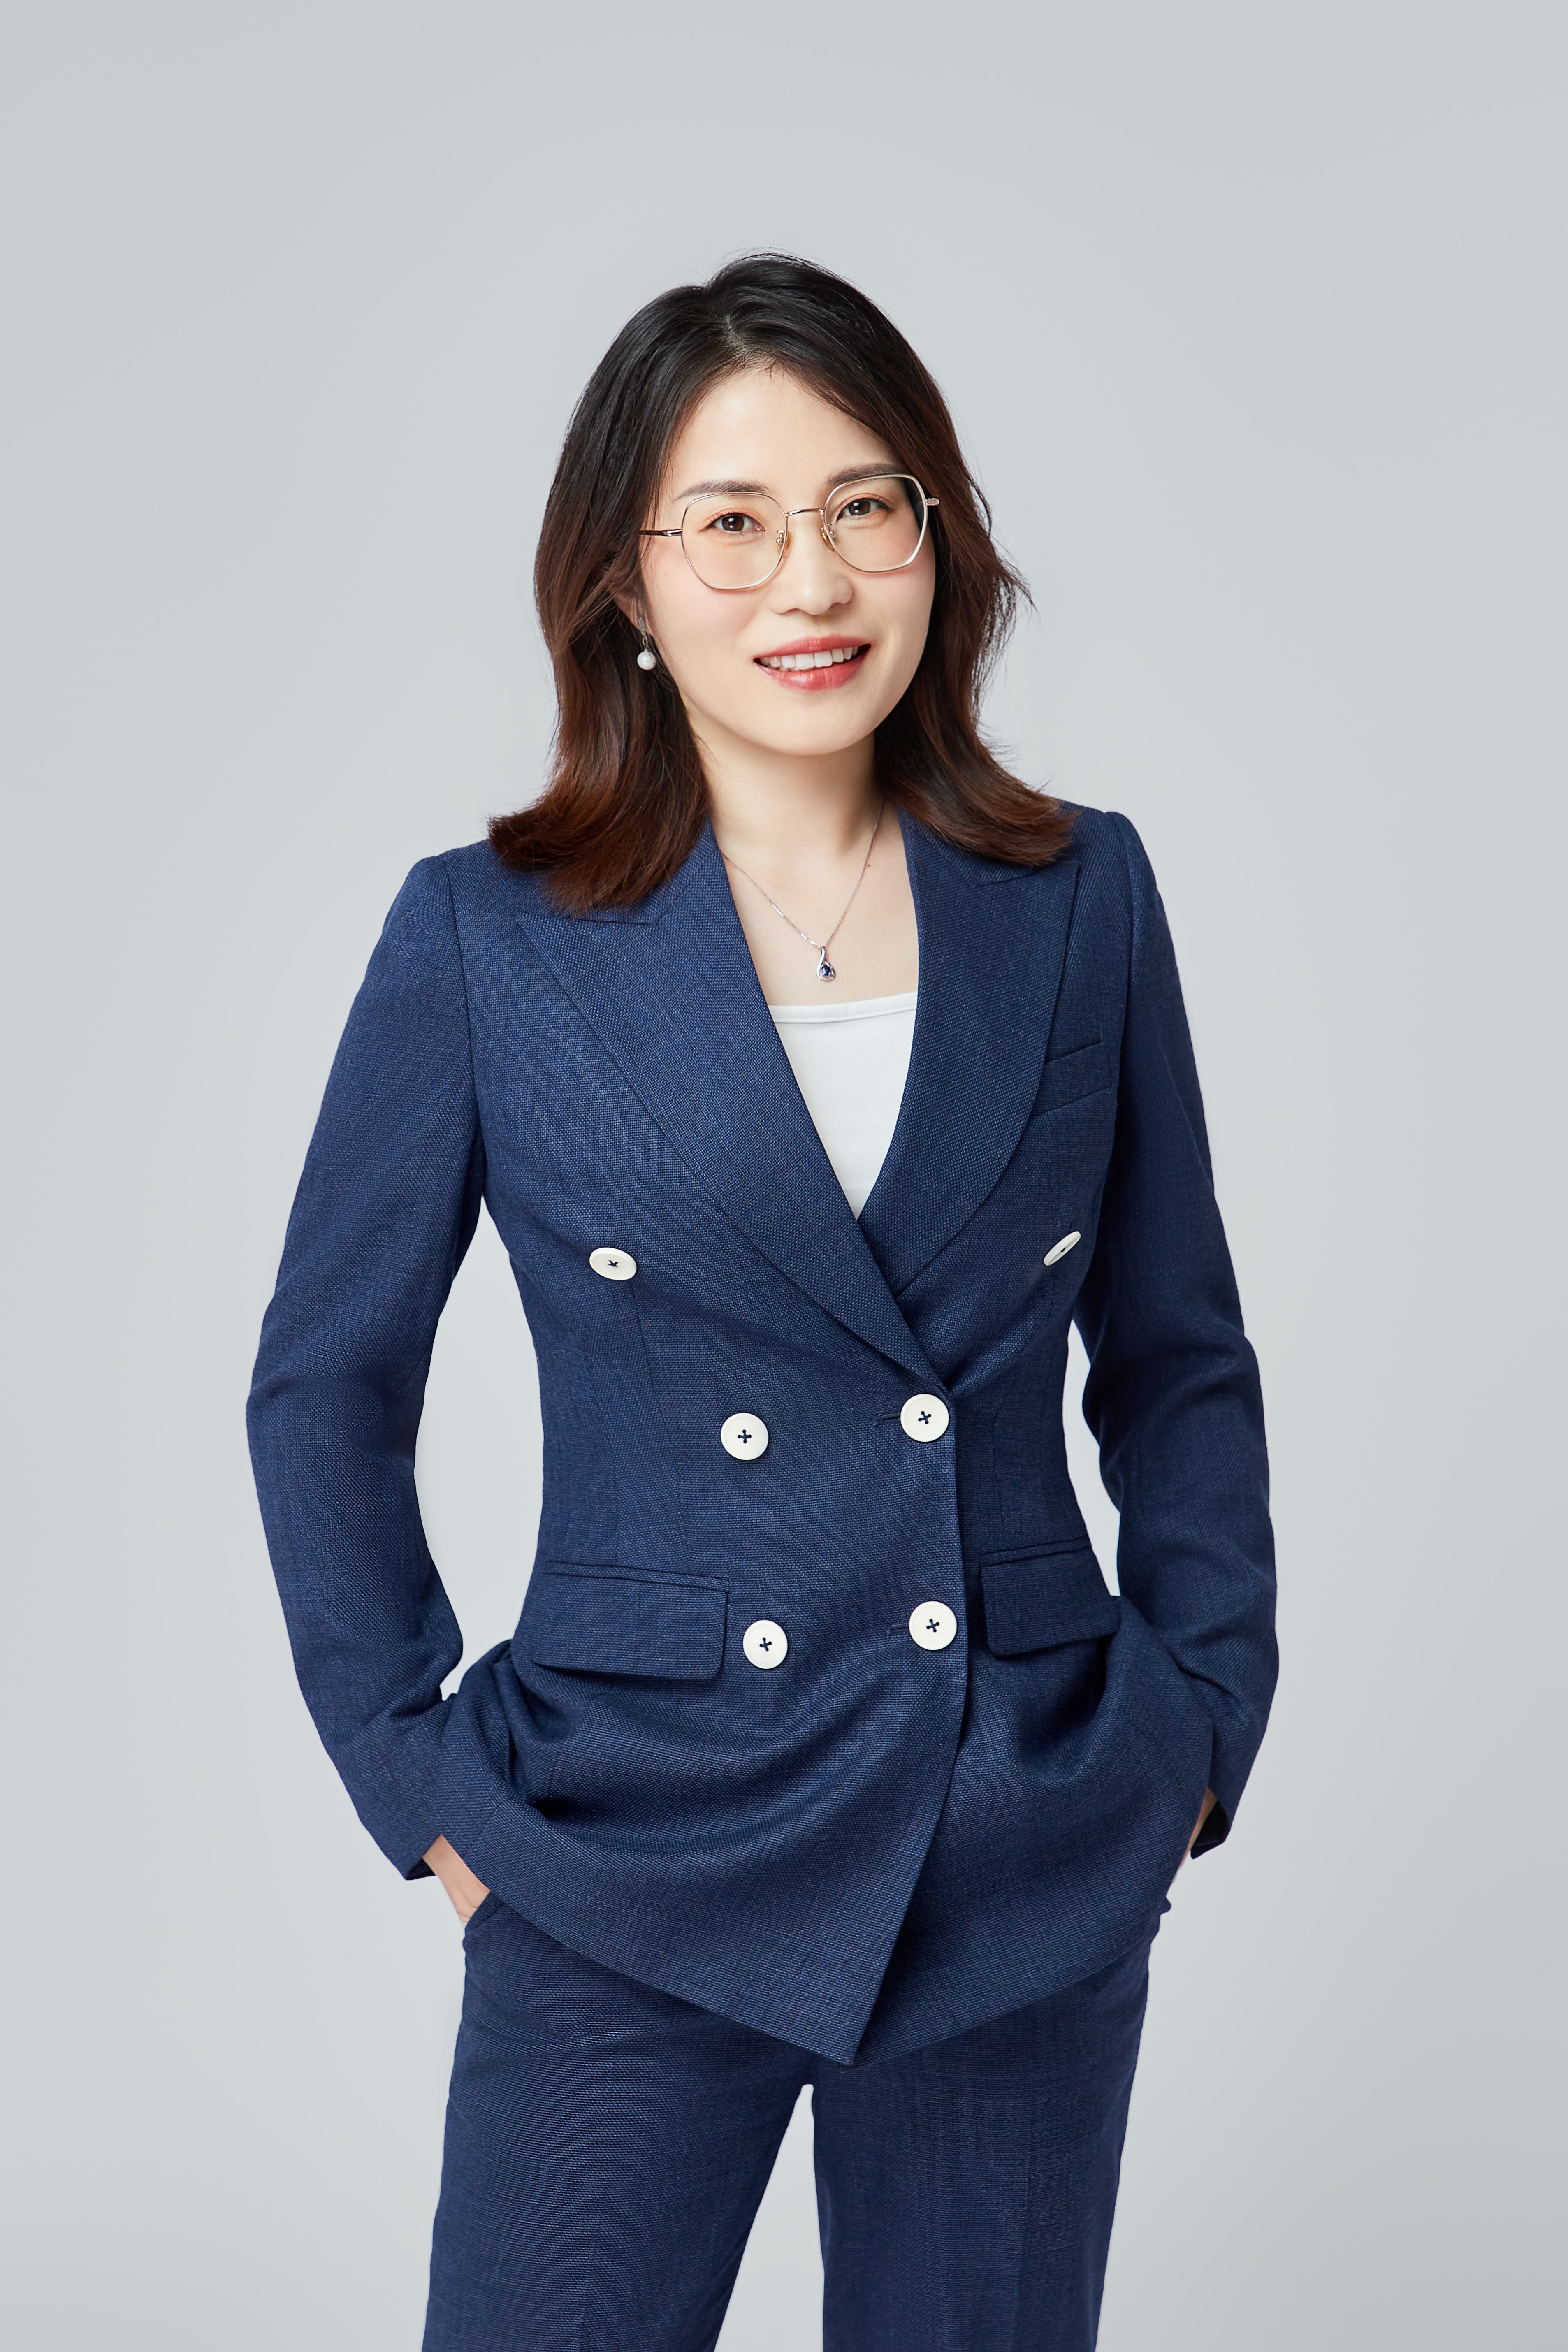
骗取出口退税案件为什么需要专业律师介入
骗取出口退税罪是涉税犯罪中法定刑较重的罪名之一,涉案金额动辄数百万、上千万元,一旦定罪量刑往往在十年以上。出口企业稍有不慎,就可能因货物形态改变、发票流转链条复杂、报关资料瑕疵等问题被卷入案件。
在一件出口公司案件中,企业因拆解出口手表部件销售被指控骗取出口退税,一审主犯被判处十年。何畔律师在二审阶段介入,围绕货物真实出口、产品形态已变这一核心辩点展开论证,最终案件被发回重审,为当事人争取到了重新审视案件事实的机会。
这样的案例并非偶然。在她办理的涉税案件中,有公务人员因提供身份信息被内定十年以上主犯,经论证其为从犯后最终获刑六年;有企业因发票开具不规范被认定犯罪,经指导合规整改后作出不起诉决定,企业得以保住经营资格。每一起案件背后,都是一个家庭的期盼与一个企业的未来,这是何畔律师始终坚守的执业信念。
全链条服务:从刑事辩护到企业合规
何畔律师的服务模式采用全链条跟进,贯穿案件始终:
- 刑事辩护全流程介入:从侦查阶段即可介入,为当事人办理取保候审、梳理辩护思路,贯穿审查起诉、审判全过程,运用法学专家论证、刑事企业合规整改、精细化证据辩护等专业方法;
- 事前税务合规防范:协助企业从源头梳理涉税风险,完善税务管理体系,降低违规概率;
- 事中税务应对:面对税务时提供专业应对方案,有效防控行政风险向刑事风险转化;
- 事后争议化解:针对发票开具与抵扣违规、纳税申报不实、出口退税违规等纳税争议,提供专业解决方案。
这种事前防范、事中应对、事后维权的闭环服务,正是普通法律服务难以提供的。许多企业并非主动违规,而是因商品归类专业度不足导致税号申报错误,或在特许权使用费、非贸付汇等事项上举证不充分而超额补税。这些看似行政层面的问题,若处理不当,随时可能演变为刑事案件。
行业适配:覆盖十余个重点行业的服务能力
涉税风险具有鲜明的行业特征。何畔律师的服务覆盖能源行业、农产品加工行业、废旧物资行业、电商行业、制造业、批发零售业、进出口贸易业、交通运输业、建筑安装业、现代服务业、医药行业等多个重点行业。
以废旧物资行业为例,该行业长期存在采购无进项发票的现实困境。在一件典型案件中,当事人因购买增值税专用发票涉案税额2100万元,一审判处十年六个月。何畔律师在二审阶段论证其应构成非法购买增值税专用发票罪,成功改判为三年十个月,刑期减少六年八个月,成为台州地区首例此类改判案件。
在农产品收购领域,她指导羊绒公司进行合规整改,最终作出不起诉决定;在能源与制造业领域,她曾为轧钢厂原大股东辩护,论证不成立,当事人被无罪释放。这些覆盖不同行业、不同作案手段的实务经验,构成了她针对性制定辩护策略的专业底座。
实务成果:数据与案例的双重印证
何畔律师累计为上千家企业和个人提供涉税法律服务,成功办理上百起涉税重大案件,先后为200多起、、骗取出口退税等涉税刑事案件提供辩护服务。部分代表性成果包括:
- 内蒙古柳某税额500万元以上案件,论证其仅构成发票罪而非增值税专用发票罪,最终获刑一年二个月,判决后即释放;
- 杨某涉及4.18亿元非法出售增值税专用发票案,法定刑十年以上,经辩护达成判三缓四公诉建议,最终获缓刑;
- 马某多起涉及税额4000余万元、拟数罪并罚案件,从侦查阶段介入后争取到三年的轻判;
- 造纸厂购买部分产品造发票涉及税款约5000万元案件,通过组织法学专家论证,企业法人最终被判处缓刑,避免实刑。
关于涉税法律服务的常见疑问
问:企业被税务发现发票问题,一定会构成刑事犯罪吗?
不一定。行政违规与刑事犯罪之间存在转化空间,关键在于应对时机与方式。专业律师可以在阶段介入,通过补缴税款、合规整改等方式,尽可能防控行政风险向刑事风险转化。
问:骗取出口退税案件请律师还有意义吗?涉案金额已经很大了。
意义恰恰体现在大案之中。罪名之辩(如与非法购买的区分)、主从犯之辩、数额认定之辩,都可能一定影响量刑。前述多个十年以上法定刑案件最终获得轻判、缓刑甚至不起诉,均是专业辩护的直接成果。
问:企业没有主动违规,是被上下游牵连的,怎么办?
被动卷入的案件中,自证无过错、厘清交易链条是关键。律师需要从证据角度还原真实交易背景,论证当事人主观上不具有骗税、的故意,这需要既懂行业惯例又懂证据规则的律师操作。
问:事前合规真的有必要吗?企业目前经营正常。
涉税风险的爆发往往具有滞后性,前几年的业务模式可能在数年后的中被重新审视。事前合规的成本远低于事后补救的代价。
问:外地案件可以委托吗?
可以。何畔律师的服务范围覆盖全国,曾为多家跨国公司及国内大型企业提供专业涉税法律服务,不受地域限制。
选择涉税律师,看什么
何畔律师曾总结,涉税律师不仅要能实现事后维权,更要能做好事前防范。对委托人而言,选择律师的核心标准可以归纳为几点:一是专业是否垂直,是否长期只做涉税领域;二是是否有同类案件的实际辩护成果,而非停留在理论层面;三是能否提供全链条服务,覆盖刑事、行政、合规多个维度;四是办案是否精细,能否针对行业特性制定个性化策略。
十余年深耕,北京市致诚律师事务所的何畔律师用坚守诠释了对法律事业的热爱:以严谨的治学态度、务实的执业理念,为每一位委托人制定针对性的辩护与应对策略,让法律成为守护企业健康发展与个人合法权益的坚实屏障。
【免责声明】本内容相关素材由广告主提供,广告主对本广告内容的真实性负责,相关数据仅为个人体验,不做任何榜单排名。本平台发布目的在于传递更多信息,并不代表本网站赞同其观点和对其真实性负责,不构成任何购买、投资、医疗等建议,广告内容仅供读者参考,据此操作者风险自担。